Situaciones donde emergen los sesgos de gasto digital
Cuando hablamos de sesgos en pagos sin efectivo, no hablamos de teoría abstracta. Hablamos de personas que pagan un café con el móvil, una suscripción con un clic y un billete de transporte con un gesto, y que al final de mes sienten que el presupuesto se ha escapado entre cargos pequeños. En Murndeli estudiamos cómo la contabilidad mental, los anclajes y los atajos cognitivos se activan en cada uno de esos momentos de pago, y cómo esa suma de decisiones individuales se convierte en patrones de gasto digital que tus sistemas de riesgo, producto y cumplimiento necesitan entender mejor en 2026.
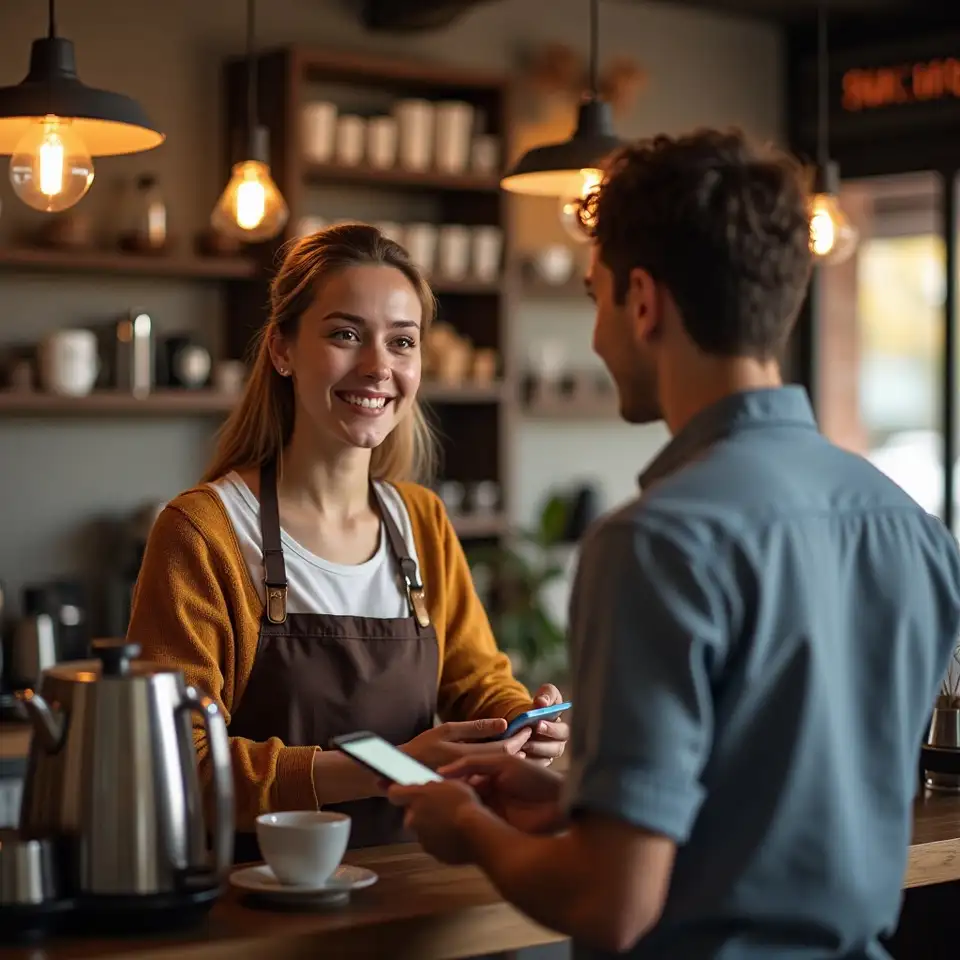
Gasto invisible diario
Analizamos situaciones cotidianas como el pago contactless en una cafetería, donde la rapidez reduce la sensación de renuncia y el importe se integra en una cuenta mental de ocio poco definida. Estudiamos cómo el formato del ticket digital, la forma en que se agrupan los gastos y el retraso en la notificación influyen en la memoria del gasto y en la probabilidad de repetir la compra, generando acumulaciones que el usuario solo detecta al revisar el extracto completo.
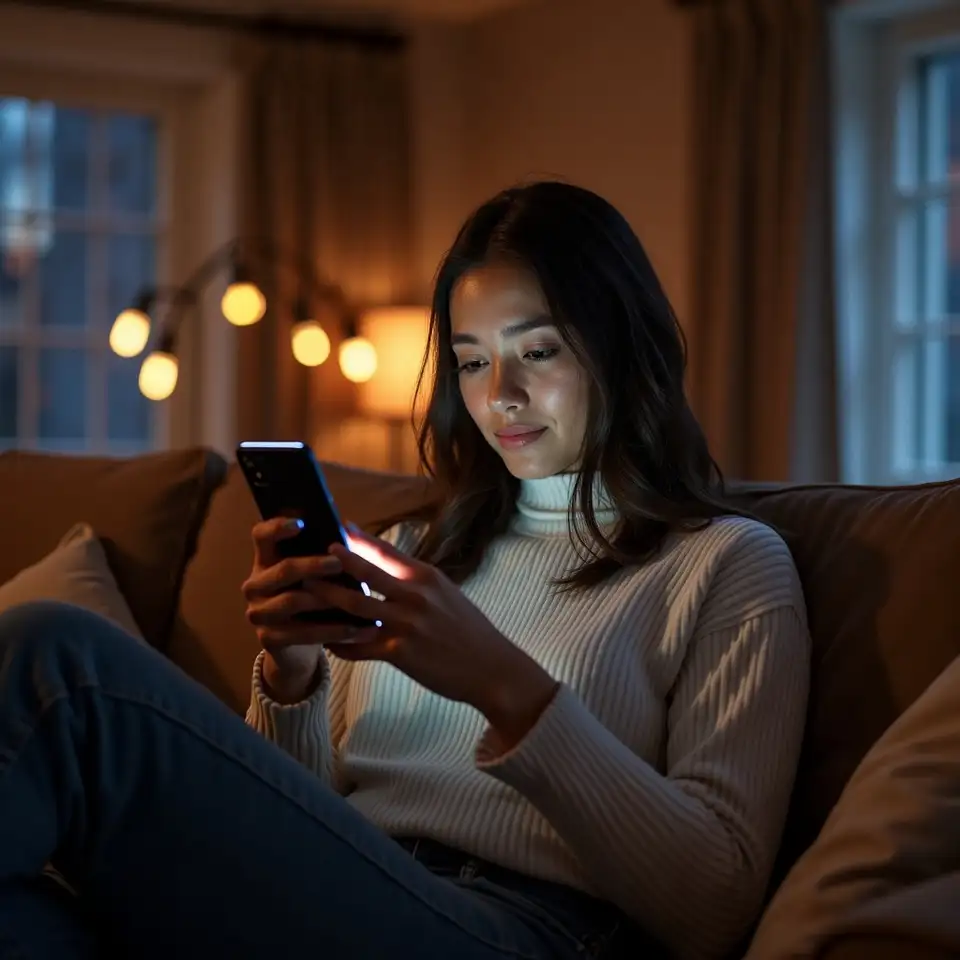
Suscripciones y presupuesto mental
Observamos cómo las suscripciones digitales se alojan en una zona gris del presupuesto: se perciben como costes fijos pequeños, asociados a comodidad, y rara vez se revisan. Analizamos cómo el diseño de recordatorios, ciclos de cobro y agrupación de cargos condiciona la atención que el usuario presta a estos pagos recurrentes y cómo eso impacta en su sensación de control financiero y en los riesgos de sobrecarga de gastos digitales.
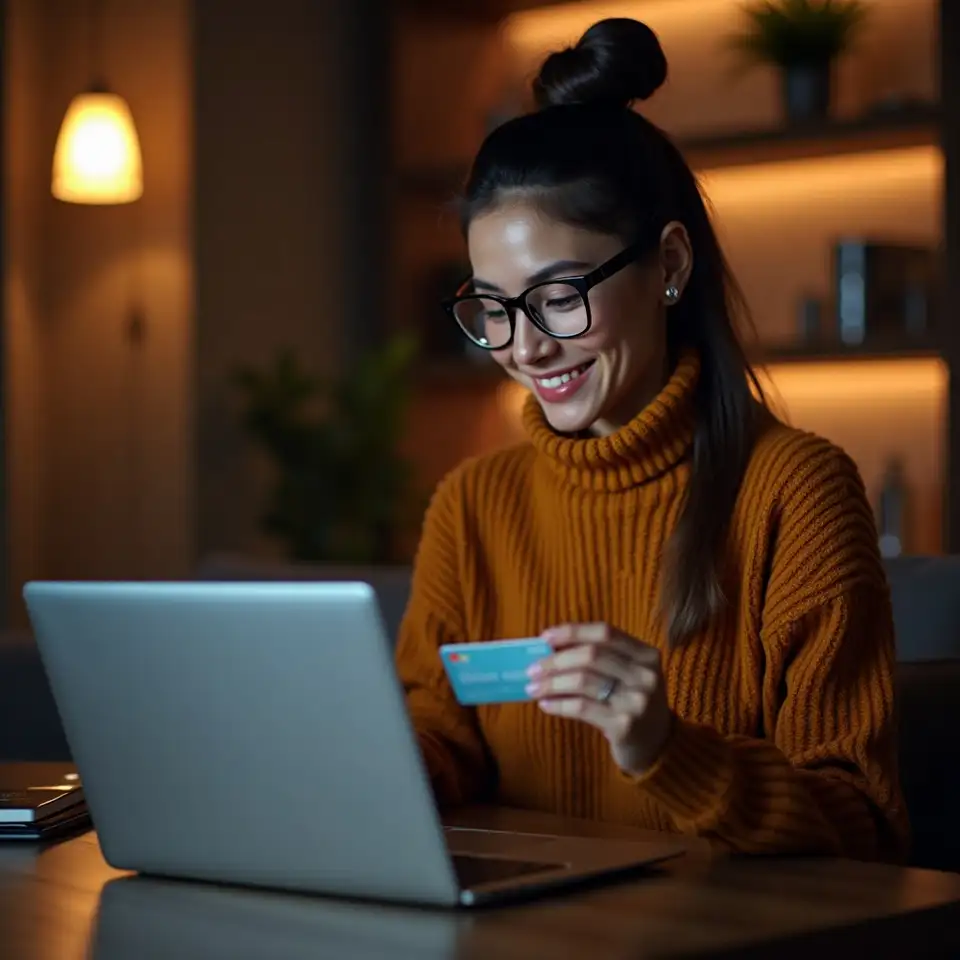
Elección del medio de pago
Estudiamos el momento de la compra en línea, donde la elección del medio de pago digital actúa como disparador de distintas reglas mentales: tarjeta principal, cuenta alternativa o saldo en una billetera. Cada opción activa una percepción diferente de liquidez y de impacto en el presupuesto. Nuestro análisis se centra en cómo la interfaz, el orden de las opciones y los mensajes de confirmación refuerzan o atenúan sesgos que pueden derivar en gasto acumulado no planificado.
Lo que puedes esperar de trabajar con nosotros
Podemos ayudarte a ver con más nitidez cómo la contabilidad mental, los anclajes y otros sesgos afectan al uso y acumulación de pagos digitales y contactless en tu base de clientes. No vamos a prometer aumentos de métricas concretas ni reducciones instantáneas de impagos. Lo que sí ofrecemos es una lectura más fina del comportamiento real de los usuarios, para que tus decisiones de diseño, riesgo y cumplimiento se basen en algo más que intuiciones.
No vendemos productos financieros, ni asesoramos sobre instrumentos concretos. Nuestro foco está en el análisis del comportamiento en el momento del pago y en cómo ese comportamiento se relaciona con marcos de responsabilidad y transparencia. Si necesitas revisar cuestiones como tipos de interés, comisiones o plazos de devolución, recomendamos coordinar nuestras conclusiones con tus equipos especializados o asesores externos cualificados.
Nuestro enfoque
Nuestra filosofía sobre sesgos y pagos sin efectivo
Mirar contexto
Creemos que cada pago digital cuenta una historia de decisión, contexto y sesgos activados en segundos. No buscamos juzgar al usuario, sino entender cómo la interfaz, el medio de pago y el entorno influyen en su percepción del gasto y en la forma en que organiza mentalmente su presupuesto diario.
Aceptar trade-offs
Preferimos hablar de tensiones antes que de soluciones perfectas. Sabemos que aumentar la visibilidad del gasto puede reducir comodidad, y que suavizar la fricción puede incrementar el riesgo de gasto acumulado. Nuestra filosofía es explicitar esas tensiones para que puedas decidir con criterio y sin promesas irreales.
Diseñar claridad
Nos guía la idea de que un ecosistema de pagos sin efectivo puede ser ágil sin empujar a decisiones impulsivas constantes. Buscamos microajustes en diseño, comunicación y estructura de cargos que hagan más fácil para el usuario ver el impacto real de sus pagos digitales sin saturarle de información.
Iterar con rigor
Asumimos que los sesgos de comportamiento no se eliminan, se gestionan. Por eso proponemos iteraciones pequeñas, medibles y revisables, en lugar de grandes cambios únicos. Queremos que puedas observar cómo cada ajuste en la experiencia de pago afecta a la percepción de gasto y a la relación con tus clientes a largo plazo.
Cada organización tiene una relación distinta con los pagos sin efectivo, pero los sesgos de comportamiento que los acompañan son sorprendentemente recurrentes.
En Murndeli partimos de una premisa sencilla: si el usuario no siente el gasto, tu modelo de riesgo y tu marco de cumplimiento tampoco lo están viendo del todo. Por eso, en lugar de quedarnos en descripciones generales de sesgos, conectamos cada patrón psicológico con un punto específico del recorrido de pago, desde el tap en el terminal contactless hasta la forma en que se presenta el extracto digital en la aplicación. Este enfoque nos permite señalar dónde la experiencia actual facilita el autocontrol y dónde, sin quererlo, lo erosiona.
Por qué existimos y qué intentamos cambiar
Queremos que puedas hablar de sesgos en pagos sin efectivo con la misma claridad con la que hablas de riesgo de crédito o fraude, sin simplificaciones ni promesas exageradas.
Cómo trabajamos el sesgo en pagos digitales
Datos primero siempre
Partimos de datos transaccionales, flujos de autorización y patrones de uso de pagos digitales para identificar dónde la fricción desaparece tanto que el gasto se vuelve casi invisible para el usuario. A partir de ahí, mapeamos sesgos como la contabilidad mental y el efecto del medio de pago sobre la percepción del coste, siempre con foco en impacto operativo y regulatorio para tu organización.
Sesgos con contexto
Metodología en capas
Decisiones con matices
Trabajo con tus equipos
Colaboramos con equipos de riesgo, producto, datos y legal, no trabajamos en paralelo. Esto facilita que los hallazgos sobre sesgos en pagos digitales se integren en procesos existentes, desde modelos de autorización hasta comunicaciones al cliente, sin crear estructuras adicionales difíciles de mantener.
Quiénes somos en Murndeli
Trabajamos en la intersección entre economía del comportamiento, datos transaccionales y cumplimiento normativo, con foco específico en sesgos de gasto en entornos sin efectivo y pagos digitales.